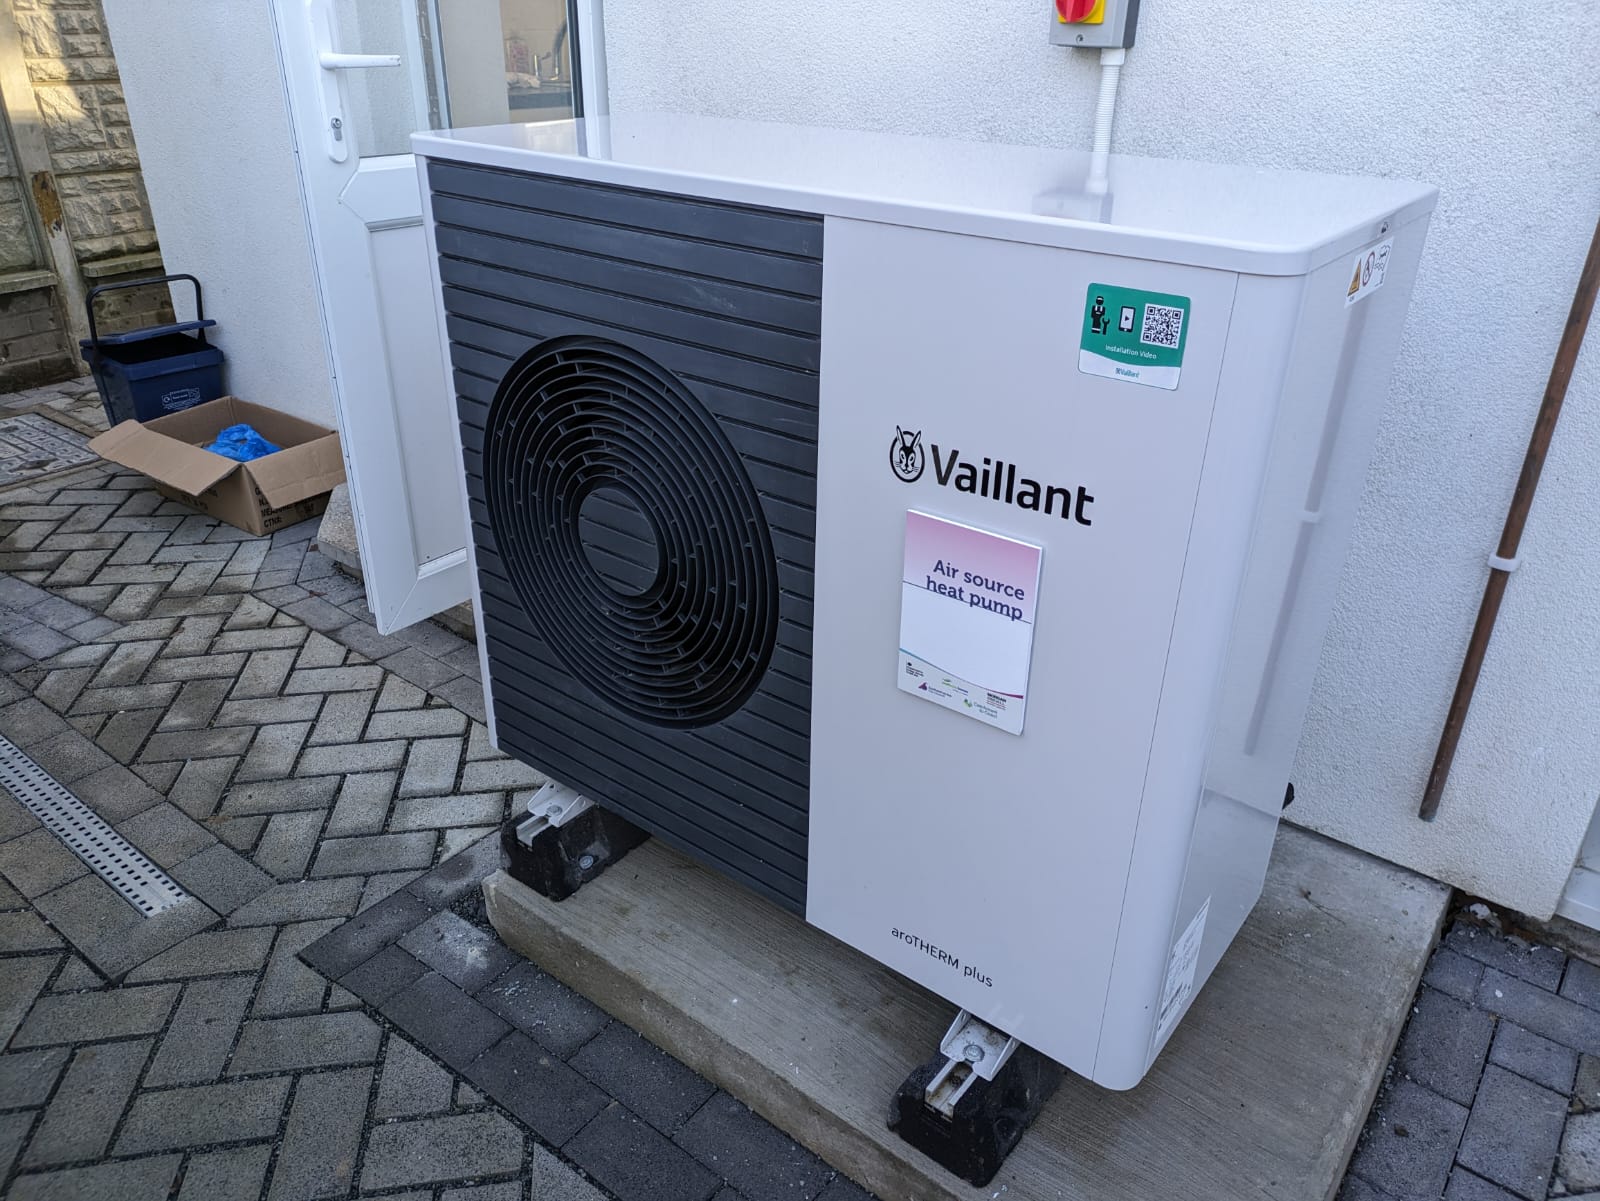
Subvenciones para aerotermia en 2026
Comprobado el 4 de noviembre de 2026. Si un dato caduca, se corrige y se hace constar.
Hay cuatro vías de ayuda para instalar aerotermia en España, y se pueden combinar parcialmente: subvención directa gestionada por tu comunidad autónoma, deducción en el IRPF por obras de mejora de la eficiencia energética, bonificación del IBI y del ICIO en algunos municipios, y el IVA reducido en obras de rehabilitación cuando se cumplen los requisitos.
Dos cosas que debes saber antes de nada. Primera: la mayoría de las subvenciones exigen solicitarse antes de empezar la obra, o al menos antes de pagarla. Si ya has instalado y luego buscas la ayuda, en muchos casos has perdido el derecho.
Segunda, y urgente: la deducción del IRPF del 40% solo cubre obras ejecutadas y pagadas hasta el 31 de diciembre de 2026. Es hoy la ayuda estatal más accesible, porque no depende de convocatorias ni de fondos disponibles, y tiene fecha de caducidad.
Las convocatorias, cuantías y plazos cambian cada año y cada comunidad autónoma los gestiona a su manera. Antes de contratar, confirma siempre la convocatoria vigente en la sede electrónica de tu comunidad y en la del IDAE.
1. Las cuatro vías de ayuda, en una tabla
| Vía | Quién la gestiona | Cuándo se solicita | Cómo se recibe |
|---|---|---|---|
| Subvención directa a la instalación | Tu comunidad autónoma, con fondos estatales o propios | Antes de la obra o dentro del plazo de la convocatoria | Transferencia tras justificar la obra |
| Deducción en el IRPF | Agencia Tributaria | En la declaración del ejercicio siguiente | Menos impuestos a pagar |
| Bonificación de IBI / ICIO | Tu ayuntamiento | Tras finalizar la obra, con certificados | Menos recibo de IBI durante varios años |
| IVA reducido | Lo aplica el instalador en factura | En el momento de facturar | Menos coste directo |
Las cuatro son compatibles entre sí, con un matiz importante: la deducción del IRPF se calcula sobre la cantidad que has pagado tú, así que si recibes una subvención, la base de la deducción se reduce en ese importe. No se puede deducir dinero público.
2. Subvención directa: cómo funciona
Es la vía de mayor importe y la más burocrática. El esquema es siempre el mismo, aunque los nombres cambien:
- El Estado define un programa de ayudas a la rehabilitación energética y transfiere fondos a las comunidades autónomas.
- Cada comunidad publica su propia convocatoria, con sus plazos, su sede electrónica y sus formularios.
- El ciudadano solicita, instala, justifica y cobra.
Lo que varía entre comunidades, y mucho:
- El porcentaje subvencionado del coste elegible.
- El tope máximo por vivienda.
- Si se exige mejorar la calificación energética de la vivienda y en cuántas letras.
- Si se tramita por el ciudadano o por el instalador como agente colaborador.
- El régimen de concurrencia: por orden de llegada hasta agotar fondos (lo más frecuente) o por concurrencia competitiva.
Situación a 4 de noviembre de 2026
Esto es lo que hay que entender del panorama actual, porque cambia mucho respecto a los años del dinero europeo:
- Las convocatorias estatales de fondos Next Generation para solicitudes individuales están cerradas. Los expedientes ya concedidos siguen en fase de ejecución y justificación, pero no se admiten nuevas solicitudes por esa vía.
- No existe una convocatoria estatal del IDAE abierta y específica para aerotermia en vivienda particular. Las ayudas llegan a través de los programas de rehabilitación gestionados por cada comunidad autónoma, donde la aerotermia es una actuación elegible, no un programa propio.
- La vía estatal que sí sigue activa es la deducción del IRPF, que no depende de convocatorias ni de fondos disponibles. Es, hoy, la ayuda más segura.
- Las convocatorias autonómicas de 2026 que circulan en blogs del sector tienen en su mayoría el plazo ya cerrado. Las fechas que se citan con más frecuencia: Galicia (INEGA) cerró el 13 de marzo, Aragón el 3 de febrero, País Vasco (EVE) el 30 de septiembre. Son datos de fuentes comerciales, no oficiales: confírmalos.
No hemos podido confirmar en fuente oficial ninguna convocatoria autonómica abierta en este momento. Antes de contar con una subvención directa, comprueba tú mismo el estado en dos sitios: la sede electrónica de tu comunidad autónoma y la Base de Datos Nacional de Subvenciones. Es la única forma de saberlo con certeza, porque los blogs del sector mantienen publicadas convocatorias cerradas durante meses.
Las cuantías y porcentajes concretos por comunidad se publicarán como artículos independientes, cada uno con enlace al boletín oficial correspondiente, para poder actualizarlos convocatoria a convocatoria.
Una advertencia sobre el régimen de concurrencia
Cuando la convocatoria funciona por orden de llegada, los fondos se agotan. En algunas comunidades, en semanas. Si tu comunidad abre convocatoria, la fecha de apertura es la fecha en la que debes presentar, no una referencia. Tener la documentación preparada de antemano es la diferencia entre cobrar y no cobrar.
3. Deducción en el IRPF
Es la vía más accesible, porque no depende de convocatorias ni de fondos disponibles: si cumples los requisitos, te la aplicas en tu declaración.
Hay tres deducciones distintas por obras de mejora de eficiencia energética en vivienda, y se diferencian en el tipo de obra y en la mejora que hay que acreditar:
| Deducción | Qué hay que acreditar | Base máxima | Dónde se aplica |
|---|---|---|---|
| 20% | Reducir al menos un 7% la suma de los indicadores de demanda de calefacción y refrigeración | 5.000 € | Vivienda habitual o alquilada como vivienda |
| 40% | Reducir al menos un 30% el consumo de energía primaria no renovable, o alcanzar calificación energética A o B | 7.500 € | Vivienda habitual o alquilada como vivienda |
| 60% | Lo mismo que el 40%, pero referido al edificio completo | 5.000 €/año, hasta 15.000 € acumulados en cinco ejercicios | Edificios de uso predominantemente residencial |
Para una instalación de aerotermia que sustituye a una caldera, la deducción que normalmente aplica es la del 40%, porque cambiar un sistema de combustión por una bomba de calor reduce con holgura el consumo de energía primaria no renovable. Sobre una base máxima de 7.500 €, son hasta 3.000 € de deducción.
Plazos vigentes
El Real Decreto-ley 7/2026, de 20 de marzo prorrogó estas deducciones, con efectos desde el 1 de enero de 2025. Según la nota de la Agencia Tributaria:
| Deducción | Obras y pagos hasta |
|---|---|
| 20% (reducción de demanda) | 31 de diciembre de 2026 |
| 40% (consumo de energía primaria no renovable) | 31 de diciembre de 2026 |
| 60% (edificios residenciales) | 31 de diciembre de 2027 |
Es decir: si quieres aplicar la deducción del 40% por tu aerotermia, la obra debe estar ejecutada y pagada antes del 31 de diciembre de 2026. Si estás leyendo esto en el último trimestre del año, ese es el plazo real que tienes.
El documento clave es el certificado de eficiencia energética, y se necesitan dos: uno antes de la obra y otro después. Sin el certificado previo no hay forma de acreditar la mejora, y no se puede emitir retroactivamente de forma fiable. Es el error más caro y más frecuente de todos: gente que instala, pide el certificado después y descubre que ha perdido una deducción de varios miles de euros.
Los certificados deben estar expedidos y registrados conforme al Real Decreto 390/2021. La deducción se aplica en el periodo impositivo en el que se expide el certificado posterior a la obra, no en el que se paga.
Reglas que conviene conocer antes de pagar
- Los pagos en efectivo no dan derecho a deducción. Solo cuentan transferencia, tarjeta, cheque nominativo o ingreso en cuenta.
- La base de deducción se minora con cualquier subvención recibida por la misma obra. No se deduce dinero público.
- No se incluyen los costes de instalar o sustituir equipos que usen combustibles fósiles. Dato relevante: si tu reforma incluye una caldera de apoyo de gas, esa parte queda fuera.
- Quedan excluidas las segundas residencias, las viviendas turísticas, la parte de la vivienda afecta a una actividad económica, y los garajes, trasteros, jardines, piscinas e instalaciones deportivas.
- En obras de comunidad de propietarios, la base es la parte pagada por la comunidad que corresponde a tu coeficiente de participación.
4. Bonificaciones municipales: IBI e ICIO
Muchos ayuntamientos bonifican el IBI a las viviendas que instalan sistemas de aprovechamiento de energías renovables, y la aerotermia suele entrar en esa categoría. También es frecuente la bonificación del ICIO (el impuesto sobre la obra).
Características generales:
- Son potestativas: cada ayuntamiento decide si las tiene y con qué porcentaje, en su ordenanza fiscal.
- Suelen aplicarse durante un número limitado de años (habitualmente de 3 a 5).
- Casi siempre exigen que la instalación no sea obligatoria por normativa y que esté debidamente certificada.
- Se solicitan después de la obra, con el certificado de la instalación.
- Tienen plazo: normalmente hay que pedirlas antes del devengo del siguiente ejercicio.
Cómo comprobarlo en cinco minutos: busca «ordenanza fiscal IBI [tu municipio]» y localiza el artículo de bonificaciones por energías renovables. Si no lo encuentras, llama al ayuntamiento y pregunta expresamente por bonificación por instalación de sistemas de aprovechamiento de energía renovable. Mucha gente no la pide simplemente porque no sabe que existe.
5. IVA reducido en rehabilitación
En determinadas obras en vivienda se aplica el tipo reducido del IVA en lugar del general. En una instalación de 12.000 €, la diferencia entre el 21% y el 10% supera los 1.000 €.
Las tres condiciones para que una obra de renovación o reparación en vivienda tribute al 10% en lugar del 21%:
| Condición | Requisito concreto |
|---|---|
| Antigüedad | La construcción o la última rehabilitación debe haber concluido al menos dos años antes del inicio de la obra |
| Uso | La vivienda debe estar destinada a uso particular, y el destinatario ser persona física que no actúe como empresario o profesional |
| Materiales | El coste de los materiales aportados por el instalador no puede superar el 40% de la base imponible de la operación |
El límite de materiales es el que más problemas da en aerotermia, porque el equipo es caro y la mano de obra relativamente corta. En una instalación de 12.000 € + IVA, los materiales no pueden pasar de 4.800 €. Si se supera el 40%, toda la obra pasa al 21%, no solo la parte de materiales.
La antigüedad puede acreditarse con una declaración escrita firmada por el destinatario de las obras, bajo su responsabilidad.
Novedad vigente desde el 1 de diciembre de 2026: el tipo reducido del 10% se amplía a las obras de renovación y reparación en viviendas destinadas al arrendamiento habitual, con los mismos requisitos de antigüedad y de materiales.
Pregunta siempre al instalador qué tipo de IVA te está aplicando y por qué. Si te aplica el 21% y tu caso cumple los requisitos del reducido, estás pagando más de lo necesario y puedes reclamarlo con una factura rectificativa; si te aplica el reducido sin cumplirlos, el problema fiscal aparece después.
6. Requisitos que piden casi todas las convocatorias
Aunque las convocatorias cambian, estos requisitos aparecen en prácticamente todas:
- Que la vivienda esté terminada y, en muchos casos, que sea anterior a una fecha determinada.
- Que la instalación la haga una empresa habilitada y quede legalizada con su certificado.
- Que se acredite mejora energética, normalmente con certificado antes y después.
- Que la solicitud sea previa al inicio de la obra, o al menos previa al pago.
- Que el solicitante esté al corriente con Hacienda y la Seguridad Social.
- Que no se haya recibido otra ayuda incompatible por la misma actuación.
- Que se mantenga la instalación un número mínimo de años (habitualmente 5).
- Que los pagos sean trazables, con transferencia o tarjeta y factura completa.
El requisito 4 es el que arruina más expedientes, y el 3 el que más cuesta recuperar cuando se ha olvidado.
7. Documentación: la lista completa
Ten esto preparado antes de que se abra la convocatoria:
Del solicitante
- DNI o NIE.
- Nota simple del Registro de la Propiedad o escritura, o recibo del IBI.
- Certificado de estar al corriente con Hacienda y Seguridad Social.
- Certificado de titularidad de la cuenta bancaria.
- Declaración responsable de no haber recibido otras ayudas incompatibles.
De la vivienda
- Referencia catastral.
- Certificado de eficiencia energética previo a la obra, registrado.
- Documentación del sistema de calefacción anterior, si se sustituye.
De la obra
- Presupuesto detallado por partidas, con marca y modelo del equipo.
- Ficha técnica del equipo instalado.
- Factura completa, con desglose y datos fiscales correctos.
- Justificante de pago trazable.
- Certificado de la instalación y boletín eléctrico.
- Certificado de eficiencia energética posterior a la obra, registrado.
- Fotografías de antes y después, si la convocatoria las pide.
Consejo práctico: crea una carpeta digital desde el primer día y guarda ahí cada documento en cuanto lo tengas. Reconstruir esta lista seis meses después, con el instalador ya cobrado y desaparecido, es una pesadilla evitable.
8. El orden correcto de los pasos
Este orden es el que conserva todos los derechos. Cambiarlo es lo que hace perder ayudas:
- Certificado energético previo. Antes de cualquier obra. Cuesta entre 80 € y 200 € y es la llave de todo lo demás.
- Comprobar la convocatoria vigente en tu comunidad y en el IDAE, y la ordenanza fiscal de tu ayuntamiento.
- Pedir tres presupuestos detallados, con marca, modelo y partidas separadas.
- Presentar la solicitud de subvención, si la convocatoria lo exige antes de la obra.
- Ejecutar la instalación con empresa habilitada.
- Pagar por transferencia y conservar el justificante.
- Obtener certificado de instalación, boletín y certificado energético posterior.
- Justificar la subvención dentro del plazo.
- Solicitar la bonificación de IBI/ICIO en el ayuntamiento.
- Aplicar la deducción en el IRPF del ejercicio correspondiente, restando la subvención recibida de la base.
9. Cuánto tarda en pagarse
Expectativas realistas, porque aquí hay mucha frustración:
| Fase | Plazo habitual |
|---|---|
| Resolución de la solicitud | 2 – 8 meses |
| Requerimiento de documentación adicional (muy frecuente) | +1 – 3 meses |
| Pago efectivo tras la justificación | 3 – 12 meses |
| Total desde la solicitud hasta el cobro | 6 – 18 meses |
Conclusión práctica: planifica la instalación como si la subvención no existiera. Debes poder pagar la obra completa con tus medios o con financiación, y considerar la ayuda como un reembolso que llegará mucho después. Quien cuenta con el dinero de la subvención para pagar al instalador acaba con un problema de tesorería.
10. Los 6 motivos de denegación más frecuentes
- Obra iniciada antes de solicitar, cuando la convocatoria lo prohíbe.
- Falta el certificado energético previo, o se emitió después de la obra.
- Fondos agotados por presentar tarde en una convocatoria por orden de llegada.
- Factura incorrecta: sin desglose, sin datos fiscales completos, o a nombre de quien no es el solicitante.
- Pago no trazable o parcialmente en efectivo.
- No se acredita la mejora energética mínima exigida.
Si te deniegan, revisa la resolución: debe indicar el motivo concreto y el plazo para recurrir. Muchas denegaciones son subsanables (falta un documento) y no un rechazo de fondo. Un recurso de reposición bien argumentado en plazo recupera bastantes expedientes.
11. Preguntas frecuentes
¿Puedo pedir la subvención si ya he instalado la aerotermia? Depende de la convocatoria. Algunas admiten actuaciones ejecutadas dentro de un periodo determinado; otras exigen solicitud previa al inicio de la obra. Si ya has instalado, comprueba la convocatoria concreta antes de darlo por perdido, y en cualquier caso revisa la deducción del IRPF y la bonificación de IBI, que se piden después.
¿La subvención tributa en el IRPF? Las subvenciones recibidas por obras de este tipo pueden tener implicaciones en la declaración, y además reducen la base de la deducción por eficiencia energética. Conviene consultarlo con un asesor para tu caso concreto antes de presentar la declaración.
¿Puedo combinar subvención autonómica con deducción del IRPF? Sí, pero la deducción se calcula sobre lo que has pagado tú, descontando la subvención. No se deduce dos veces el mismo dinero.
¿Qué pasa si vendo la casa antes de los 5 años? Muchas convocatorias exigen mantener la instalación un periodo mínimo, y una venta puede obligar a devolver la ayuda, total o parcialmente. Está en las bases de la convocatoria: míralo antes de solicitar si prevés vender.
¿La aerotermia solo para agua caliente también está subvencionada? Habitualmente sí, aunque con cuantías menores que una instalación de calefacción completa, y a veces dentro de un programa distinto. Comprueba la tipología de actuación en la convocatoria.
¿Merece la pena el papeleo? Si la ayuda supone entre 2.000 € y 6.000 € sobre una obra de 12.000 €, sí. El trabajo real son unas 8-12 horas repartidas en varios meses, más la paciencia. Muchas instaladoras lo tramitan por ti como agente colaborador: pregunta, y si lo hacen, confirma por escrito que se encargan ellas.
Siguiente paso
- Revisa cuánto va a costarte antes de contar con la ayuda: Cuánto cuesta instalar aerotermia en 2026
- Prepara la documentación: Documentos que te va a pedir el instalador para tramitar la ayuda
- Si te la han denegado: Me han denegado la subvención: motivos y cómo recurrir
- Y la deducción fiscal en detalle: Deducción en el IRPF por instalar aerotermia
Fuentes
- Real Decreto-ley 7/2026, de 20 de marzo (BOE-A-2026-6544) — prórroga de las deducciones del IRPF por obras de mejora de la eficiencia energética.
- Agencia Tributaria — Medidas en materia de tributación del Real Decreto-ley 7/2026 — fechas de prórroga: 31-12-2026 para viviendas y 31-12-2027 para edificios.
- Agencia Tributaria — Cuadro resumen de las deducciones por obras de mejora de la eficiencia energética — porcentajes, bases máximas, exclusiones y regla del pago en efectivo.
- Agencia Tributaria — Deducción por obras de mejora del consumo de energía primaria no renovable — deducción del 40% y base máxima de 7.500 €.
- Agencia Tributaria — Novedades de normativa de IVA 2026 — ampliación del tipo reducido a viviendas en arrendamiento habitual desde el 1 de diciembre de 2026.
- IDAE — Catálogo de ayudas en materia energética — estado de los programas estatales.
- Base de Datos Nacional de Subvenciones — para comprobar convocatorias abiertas.
Datos verificados el 4 de noviembre de 2026.